Refinanțare credit vs. reeșalonare la banca actuală: ce diferă
18 septembrie 2026
Credit ipotecar: ce întrebări îți pune banca despre venitul din chirii?
20 septembrie 2026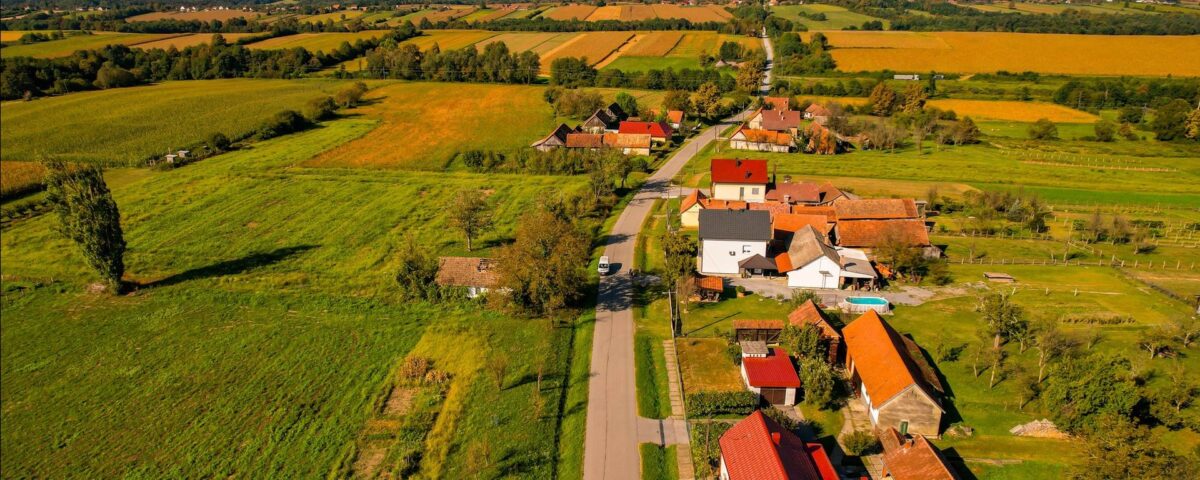
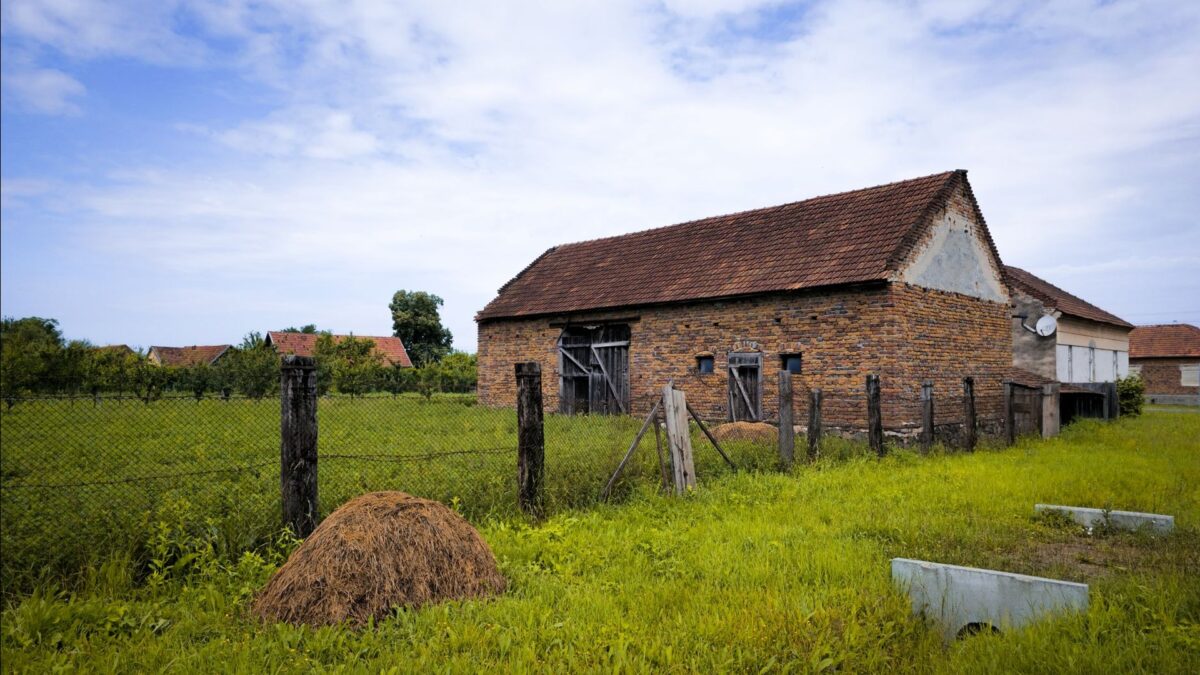
Dacă terenul agricol atașat casei depășește 5.000 mp, banca îl scoate din calculul garanției principale și îl tratează separat. Asta înseamnă LTV mai mic pe partea care contează, chiar dacă tu vezi prețul total ca pe un singur pachet. Mulți cumpărători află abia la evaluare că "cei 8.000 mp de grădină" nu se comportă ca teren intravilan în ochii băncii.
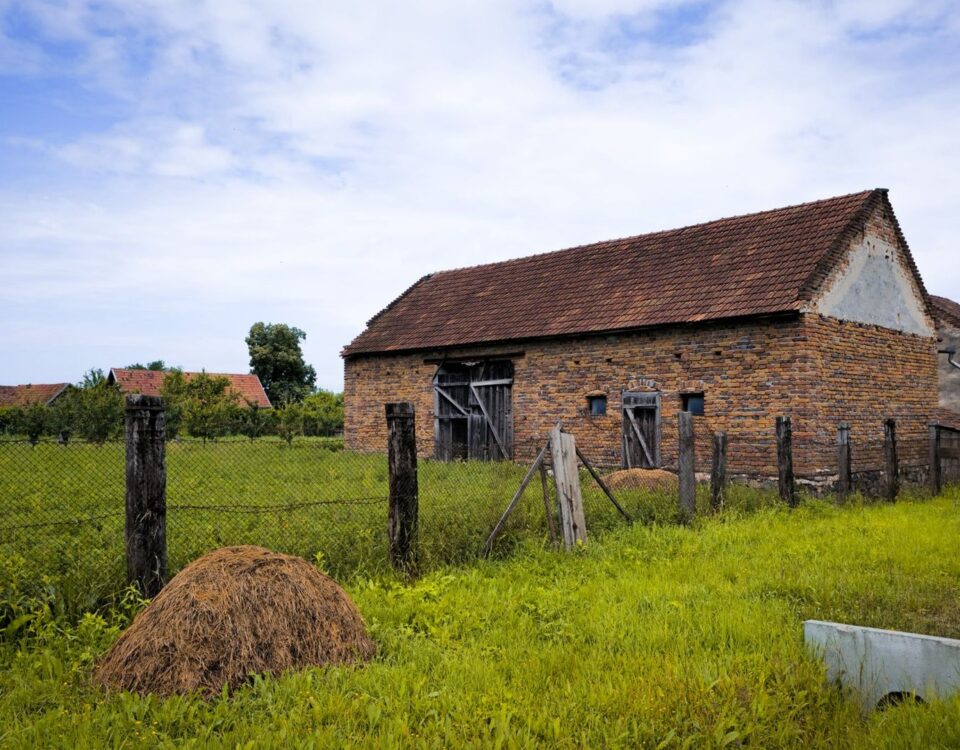
Ai găsit o casă cu teren de 6.500 mp, categoria fâneață sau arabil, la marginea unei comune. Prețul cerut e 95.000 EUR, iar tu ai calculat avansul la LTV 85%. Evaluatorul vine, împarte proprietatea în două: construcția plus curtea aferentă (de regulă până la 1.000-2.000 mp, în funcție de zonă) la valoarea de piață rezidențială, iar restul terenului la valoare agricolă, mult mai mică pe metru pătrat. Rezultatul: garanția scade cu 15-20%, iar creditul aprobat e sub cât ai negociat cu vânzătorul.
De ce contează categoria de folosință a terenului
Cartea funciară și extrasul de carte funciară arată categoria de folosință: curți-construcții, arabil, fâneață, pădure, vie. Banca finanțează diferit fiecare categorie, pentru că lichiditatea lor pe piață e diferită. Un teren arabil de 5 hectare lângă o casă nu se vinde la fel de repede ca un lot de curți-construcții din intravilan.
Evaluatorul autorizat, cel care face raportul ANEVAR pentru bancă, aplică metodologii separate. Pentru partea de curți-construcții folosește comparabile din zonă, prețuri de tranzacție recente. Pentru partea agricolă folosește grile care pornesc, de multe ori, de la valori de câteva mii de RON pe hectar, mult sub prețul cerut de vânzător pentru "teren cu potențial de construcție".
Exemplu concret: o casă cu 500 mp curte și 4.000 mp fâneață alăturată. Curtea e evaluată la 40 EUR/mp, deci 20.000 EUR. Fâneața e evaluată la 0,8 EUR/mp, deci 3.200 EUR. Total garanție acceptată de bancă: 23.200 EUR, chiar dacă vânzătorul cere 60.000 EUR pentru tot pachetul, motivând prin "teren generos, poți extinde".
Cât din avans trebuie să vină din buzunarul tău, nu din calculul optimist
Diferența dintre prețul de vânzare și valoarea de evaluare nu e finanțabilă. Banca nu acoperă gap-ul, iar tu trebuie să-l suplinești din avans. Dacă prețul e 95.000 EUR și evaluarea vine la 70.000 EUR, LTV de 85% se calculează la 70.000 EUR, nu la 95.000 EUR.
Practic, la un credit ipotecar standard, cu LTV 85%, ai fi avut nevoie de 14.250 EUR avans pe o valoare de 95.000 EUR. Cu evaluarea redusă la 70.000 EUR, creditul maxim e 59.500 EUR, iar tu trebuie să acoperi diferența de 35.500 EUR din surse proprii — avans plus diferența de preț. Multe dosare cad exact aici, nu la venituri sau la DTI, ci la sub-evaluarea terenului agricol.
Sfat practic, din experiența dosarelor văzute: cere pre-evaluare informală înainte de a semna antecontractul. Un evaluator ANEVAR poate estima rapid split-ul curți-construcții / agricol, iar tu negociezi prețul cu vânzătorul pe baza acestei realități, nu pe baza suprafeței totale.
Ce se schimbă dacă terenul e deja intravilan
Dacă tot lotul are categoria curți-construcții, în intravilanul localității, problema dispare aproape complet. Banca evaluează întreaga suprafață la valoare rezidențială, iar LTV de 85% se aplică pe prețul integral, cu ajustările uzuale de piață.
Diferența dintre intravilan și extravilan nu ține de mărimea terenului, ci de statutul cadastral. Un teren de 3.000 mp intravilan poate valora mai mult decât unul de 10.000 mp extravilan, arabil. Verifică certificatul de urbanism și extrasul CF înainte să te atașezi emoțional de "curtea mare".
Onest, cel mai mare risc nu e refuzul creditului, ci semnarea antecontractului cu un avans plătit înainte de evaluare. Dacă pierzi avansul pentru că banca finanțează mai puțin decât ai negociat, nu mai ai la ce te întoarce. Condiționează antecontractul de rezultatul evaluării bancare, chiar dacă vânzătorul insistă pentru grăbire.
Cum verifici înainte să depui dosarul
Din datele eRaport, în ultimele 90 de zile am procesat 124 rapoarte pentru persoane fizice, iar creditul ipotecar cu teren atașat apare constant printre situațiile unde clientul cere o simulare înainte de a merge la bancă, tocmai pentru că split-ul de evaluare schimbă tot calculul.
Câteva verificări rapide, înainte de orice discuție cu banca:
- Categoria de folosință din extrasul CF, nu din anunțul de vânzare
- Suprafața exactă a curții aferente construcției, separat de restul terenului
- Zona: unele UAT-uri au grile de evaluare agricolă mult mai joase decât altele
- Diferența dintre prețul cerut și valoarea probabilă de evaluare, calculată înainte de avans
Dacă vrei să vezi cum arată eligibilitatea ta reală pentru un credit ipotecar, inclusiv impactul unui teren mixt asupra LTV, poți genera un raport pentru persoane fizice și vezi cifrele înainte să mergi la ghișeu. E gratuit de verificat, costă mult mai puțin decât un avans pierdut.
Pentru contextul mai larg al gradului de îndatorare și cum influențează structura familiei sau veniturile suplimentare capacitatea ta de creditare, poți citi și despre [cum influențează structura familiei analiza unei cereri de credit](https://eraport.ro/structura-familie-credit/), un factor care se combină adesea cu situația terenului în decizia finală a băncii.